Reprendre un fonds de commerce dans le centre de Paris, financer l’acquisition de murs professionnels ou développer une activité existante dans le 8ème arrondissement suppose, dans la plupart des cas, de convaincre une banque. Les porteurs de projet redoutent souvent un refus lié à un apport personnel jugé insuffisant, alors que la réalité bancaire parisienne montre une autre dynamique : la qualité de structuration du dossier, la solidité du prévisionnel et le ciblage de l’établissement prêteur pèsent souvent davantage que le montant initial mobilisé.
Selon la Banque de France, l’accès au crédit des PME demeurait globalement favorable au premier trimestre 2026 pour les crédits d’investissement, avec des taux d’obtention élevés. Cette réalité confirme qu’un dossier bien préparé trouve un financement, même dans un contexte de repli des crédits de trésorerie.
Trois leviers déterminent une acceptation bancaire à Paris 8ème : un plan de financement chiffré sans approximation, un prévisionnel cohérent avec le marché local et une stratégie de présentation adaptée au profil de chaque établissement. Les entrepreneurs qui structurent leur demande autour de ces trois axes réduisent considérablement le risque de refus, y compris avec un apport modeste compensé par des garanties alternatives ou des solutions de financement combinées.
Contexte YMYL Finance : cet article fournit des informations générales sur les démarches de financement professionnel. Les décisions bancaires dépendent de critères propres à chaque établissement et à chaque dossier. Aucune acceptation ne peut être garantie, et les informations présentées ne constituent pas un conseil financier personnalisé. Pour toute décision d’engagement, consulter directement un professionnel habilité.
Prêt professionnel à Paris 8ème : les conditions clés exigées par les banques
Les établissements bancaires parisiens évaluent chaque demande de prêt professionnel selon cinq critères principaux : la viabilité économique du projet, la cohérence du plan de financement, l’expérience du porteur, les garanties mobilisables et la capacité de remboursement. Ces critères ne pèsent pas tous le même poids selon la nature du projet : une reprise de fonds de commerce dans le 8ème arrondissement ne sera pas analysée avec la même grille qu’une création d’activité sans historique.
Le plan de financement constitue le premier document examiné par les conseillers bancaires. Ce tableau synthétique doit présenter l’ensemble des besoins du projet — acquisition du fonds, travaux, stock initial, trésorerie de démarrage — et leur couverture par les ressources disponibles : apport personnel, prêt bancaire sollicité, aides publiques éventuelles, prêt d’honneur. Toute incohérence entre les lignes de ce plan alerte immédiatement le banquier et fragilise la crédibilité de la demande.
Le prévisionnel financier prolonge cette analyse sur trois années minimum. Les banques parisiennes attendent des hypothèses de chiffre d’affaires réalistes, documentées par des références sectorielles ou des données du marché local. Une projection optimiste sans ancrage dans la réalité économique du quartier ou du segment d’activité entraîne systématiquement un rejet, même si le reste du dossier paraît solide.
L’expérience du porteur de projet rassure ou inquiète les établissements prêteurs. Un ancien salarié qui reprend un fonds de commerce dans son domaine d’expertise présente un profil mieux perçu qu’un candidat sans connaissance sectorielle. Cette expérience ne doit pas nécessairement prendre la forme d’un historique de dirigeant : une compétence métier reconnue, associée à une formation en gestion, compense souvent l’absence de statut antérieur de chef d’entreprise.
Les garanties mobilisables complètent l’évaluation bancaire. Dans le 8ème arrondissement, où les montants d’acquisition de fonds de commerce ou de murs professionnels sont élevés, les banques exigent fréquemment une hypothèque, un nantissement du fonds, une caution personnelle ou le recours à une société de garantie comme Bpifrance. Le choix de la garantie dépend de la structure juridique, de la nature de l’actif financé et du profil de risque perçu par l’établissement.
La capacité de remboursement, enfin, détermine le montant maximal accordé. Les banques calculent cette capacité à partir du résultat prévisionnel d’exploitation, en appliquant des ratios prudents qui varient selon l’activité et la maturité du projet. Un commerce de proximité établi bénéficie de ratios plus favorables qu’une activité en phase de création.
Pour structurer un dossier adapté au contexte parisien, Contactez Mon Financement Pro pour votre prêt professionnel à Paris 8ème et bénéficiez d’un accompagnement local qui maîtrise les exigences des établissements bancaires franciliens.
Faut-il un apport conséquent pour convaincre une banque à Paris ?
L’idée selon laquelle un prêt professionnel exige systématiquement un apport personnel de 30 à 40 % du montant total ne reflète pas la diversité des situations bancaires. Dans la réalité parisienne du financement professionnel, l’apport personnel constitue un signal de crédibilité, mais sa fonction première consiste à absorber les aléas de démarrage et à montrer l’engagement du porteur. Un apport modeste, compensé par un dossier rigoureusement structuré et des garanties solides, ouvre la porte à un financement bancaire.
Plusieurs leviers permettent de compenser un apport initial limité. Le prêt d’honneur, accordé par des réseaux d’accompagnement comme Initiative France ou Réseau Entreprendre, renforce l’apport personnel sans exiger de garantie ni d’intérêt. Selon Bpifrance Création, l’effet du prêt d’honneur génère un levier bancaire moyen de 9,5 à 13 euros par euro prêté, ce qui signifie qu’un prêt d’honneur de 10 000 euros peut débloquer un financement bancaire complémentaire de 95 000 à 130 000 euros.
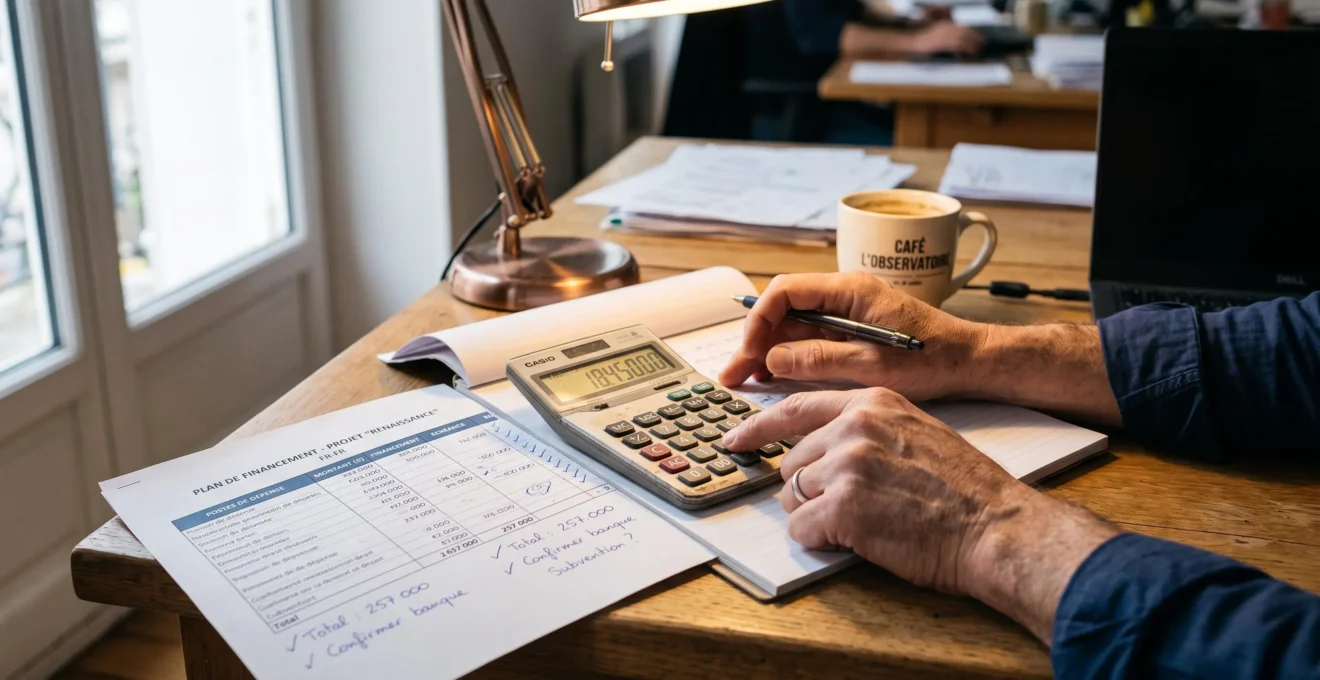
Le crédit-bail mobilier ou immobilier constitue une seconde piste pour alléger le besoin d’apport. Cette solution finance des équipements ou des locaux professionnels sans mobiliser immédiatement de trésorerie, ce qui réduit le montant du prêt bancaire principal et libère de la capacité d’endettement. Dans le 8ème arrondissement, où les loyers commerciaux sont élevés, le crédit-bail immobilier permet parfois de sécuriser l’emplacement sans immobiliser un capital important.
L’affacturage et le crowdfunding complètent le panel des solutions combinables. L’affacturage finance le besoin en fonds de roulement lié aux délais de paiement, tandis que le financement participatif peut couvrir une partie de l’investissement initial en diversifiant les sources de financement. Ces options ne conviennent pas à tous les projets, mais elles offrent une alternative crédible lorsque l’apport personnel ne suffit pas à boucler un plan de financement équilibré.
La qualité du dossier compense également un apport modeste. Un prévisionnel détaillé, appuyé sur des références de marché vérifiables, rassure davantage qu’un apport conséquent accompagnant un projet mal documenté. Les banques parisiennes privilégient les dossiers où chaque hypothèse de chiffre d’affaires, de charges et de trésorerie repose sur des sources explicites : étude sectorielle, données de l’ancien exploitant en cas de reprise, observation du marché local.
L’expérience sectorielle du porteur joue également un rôle décisif. Un entrepreneur qui reprend un fonds de commerce dans son domaine d’activité antérieur réduit le risque perçu par la banque, même avec un apport limité. Cette expérience prouve la maîtrise opérationnelle du métier et la connaissance des contraintes sectorielles, deux facteurs qui influencent directement la probabilité de succès.
Compenser un apport limité : les solutions mobilisables
- Prêt d’honneur : renforce l’apport personnel sans garantie ni intérêt, avec un effet de levier bancaire de 9,5 à 13 fois le montant prêté
- Crédit-bail : finance équipements ou locaux sans mobiliser de trésorerie immédiate, réduisant le besoin de prêt bancaire principal
- Affacturage : couvre le besoin en fonds de roulement lié aux délais de paiement clients
- Crowdfunding : diversifie les sources de financement et mobilise une communauté autour du projet
- Qualité du prévisionnel : un dossier documenté et cohérent rassure autant qu’un apport élevé
Construire un dossier bancaire qui convainc : les 6 étapes concrètes
La construction d’un dossier bancaire ne s’improvise pas. Les établissements parisiens reçoivent des dizaines de demandes chaque semaine, et seuls les dossiers structurés, chiffrés et cohérents franchissent la première étape d’analyse. Six étapes permettent de transformer un projet viable en dossier défendable auprès des banques du 8ème arrondissement et de l’Île-de-France.
- Diagnostic du projet et de sa faisabilité économique
Avant toute démarche bancaire, évaluer la viabilité du projet en analysant le marché local, la concurrence, le potentiel de clientèle et les contraintes sectorielles. Pour une reprise de fonds de commerce à Paris, cette phase inclut l’examen des comptes de l’exploitant actuel, la vérification du bail commercial et l’estimation réaliste du chiffre d’affaires transférable. Cette étape préliminaire évite de présenter à la banque un projet dont les hypothèses ne tiennent pas face à la réalité du marché.
- Construction du plan de financement détaillé
Le plan de financement recense tous les besoins du projet — acquisition du fonds ou des murs, travaux, équipements, stock initial, trésorerie de démarrage — et leur couverture par les ressources disponibles. Chaque ligne doit être justifiée par un devis, une estimation ou une référence de marché. Les banques détectent immédiatement les approximations et les écarts entre les besoins réels et les montants affichés.
- Élaboration du prévisionnel financier sur trois ans minimum
Le prévisionnel projette l’activité future en détaillant le chiffre d’affaires mensuel, les charges d’exploitation, la masse salariale, les amortissements et la trésorerie prévisionnelle. Les hypothèses de chiffre d’affaires doivent reposer sur des références sectorielles, des données de l’ancien exploitant ou une analyse de la zone de chalandise. Un prévisionnel trop optimiste déclenche un refus, même si le reste du dossier est solide.
- Identification et préparation des garanties
Les banques exigent des garanties proportionnelles au montant emprunté et au risque perçu. Pour un prêt professionnel à Paris, les garanties courantes incluent l’hypothèque des murs professionnels, le nantissement du fonds de commerce, la caution personnelle du dirigeant ou le recours à une société de garantie comme Bpifrance. Identifier ces garanties en amont permet de cibler les banques compatibles avec le profil du projet.
- Ciblage des banques selon leur appétence sectorielle et géographique
Tous les établissements bancaires ne financent pas les mêmes projets avec le même appétit. Certaines banques privilégient les reprises de fonds de commerce établis, d’autres acceptent davantage les créations d’activité. Le ciblage bancaire dépend du secteur d’activité, du montant sollicité, du profil du porteur et de la localisation du projet. Multiplier les rendez-vous auprès d’établissements inadaptés fait perdre du temps et fragilise le projet.
- Présentation et défense du dossier en rendez-vous bancaire
Le rendez-vous bancaire ne consiste pas à déposer un dossier, mais à défendre un projet. Le porteur doit maîtriser chaque ligne du prévisionnel, expliquer ses hypothèses de chiffre d’affaires, justifier ses choix de structure juridique et de garanties, et répondre aux objections du conseiller. Une préparation rigoureuse de cet entretien augmente considérablement les chances d’acceptation.
Chaque étape suppose une documentation précise. Les pièces justificatives standard d’un dossier de financement professionnel incluent généralement le business plan, le prévisionnel financier, les trois dernières déclarations fiscales personnelles, les relevés bancaires des trois derniers mois, le compromis de vente ou le contrat de cession du fonds, le bail commercial, les devis des travaux et équipements, et les documents justifiant l’expérience professionnelle du porteur.
La cohérence entre ces documents conditionne la crédibilité du dossier. Une incohérence entre le montant du compromis de vente et le besoin de financement affiché, ou un décalage entre le chiffre d’affaires prévisionnel et les données du marché local, suffit à déclencher un refus bancaire.
Pourquoi un dossier solide se refuse-t-il malgré un projet viable ?
Un projet économiquement viable peut essuyer un refus bancaire pour des raisons qui ne tiennent pas à sa rentabilité intrinsèque. Les banques parisiennes rejettent régulièrement des dossiers dont la faiblesse ne réside pas dans le modèle économique, mais dans la présentation, la structuration ou le ciblage. Identifier ces causes fréquentes de refus permet de corriger un dossier avant une seconde présentation.
Le prévisionnel fragile constitue la première cause de refus évitable. Un chiffre d’affaires prévisionnel sans référence de marché, des charges d’exploitation sous-estimées ou une trésorerie de démarrage insuffisante alertent immédiatement le conseiller bancaire. Les banques comparent systématiquement les hypothèses présentées avec les données sectorielles dont elles disposent : un restaurant prévoyant un ticket moyen supérieur de 50 % à la moyenne du quartier sans justification crédible verra son dossier refusé, même si le reste du projet est solide.
Le mauvais ciblage bancaire explique également des refus qui ne traduisent pas la qualité du projet. Certaines banques ne financent pas les créations d’entreprise, d’autres refusent systématiquement les activités de restauration ou les professions libérales. Solliciter un établissement dont la politique commerciale exclut le secteur d’activité du projet entraîne un refus automatique, indépendamment de la solidité du dossier. Ce temps perdu retarde l’opération et peut compromettre l’acquisition du fonds si un concurrent se positionne entre-temps.
Les garanties insuffisantes ou inadaptées freinent l’acceptation bancaire. Un projet de reprise de murs professionnels à Paris suppose généralement une hypothèque du bien financé, tandis qu’une acquisition de fonds de commerce repose souvent sur un nantissement du fonds et une caution personnelle. Proposer des garanties déconnectées du type de financement sollicité ou sous-évaluer le montant de garantie nécessaire conduit à un refus ou à une offre de financement partielle qui ne permet pas de boucler l’opération.
L’incohérence entre le profil du porteur et le projet fragilise également le dossier. Une personne sans expérience sectorielle qui sollicite un financement pour reprendre un fonds de commerce dans un métier technique ou réglementé inquiète légitimement la banque. Cette faiblesse peut être compensée par un associé expérimenté, une formation spécialisée ou un accompagnement par un réseau professionnel reconnu.
La capacité de remboursement insuffisante bloque l’octroi du prêt même lorsque le projet présente un potentiel. Les banques calculent cette capacité à partir de l’excédent brut d’exploitation prévisionnel, en appliquant un ratio prudent qui varie selon le secteur et la maturité de l’activité. Un projet dont les remboursements mensuels dépassent 30 à 40 % de l’excédent brut d’exploitation sera généralement refusé, sauf à restructurer le plan de financement en combinant plusieurs sources de crédit ou en différant certains investissements.
Plusieurs parades permettent de corriger un dossier refusé. La restructuration du plan de financement peut intégrer un prêt d’honneur pour renforcer l’apport, un crédit-bail pour financer les équipements sans mobiliser de trésorerie, ou un étalement des investissements pour réduire le montant emprunté. Le recours à des techniques d’ingénierie financière permet d’optimiser la capacité d’emprunt en réorganisant les dettes existantes, en différant certains investissements ou en mobilisant des aides publiques non sollicitées lors de la première présentation.
Passer par un courtier en financement professionnel : ce que cela change concrètement
Le courtier en financement professionnel intervient comme intermédiaire entre le porteur de projet et les établissements bancaires. Son rôle consiste à structurer le dossier, à cibler les banques compatibles avec le profil du projet et à défendre la demande auprès des conseillers. Cette activité est encadrée par le Code monétaire et financier, qui impose des obligations précises en matière d’immatriculation, de mandat écrit et de transparence des honoraires.
Selon le cadre légal du courtage, tout intermédiaire en opérations de banque et services de paiement doit être immatriculé au registre unique des intermédiaires en assurance, banque et finance géré par l’ORIAS. Cette immatriculation garantit que le courtier respecte les obligations réglementaires de compétence, d’assurance de responsabilité civile professionnelle et de garantie financière lorsqu’il manipule des fonds pour le compte de ses clients.
Le mandat écrit constitue une obligation légale qui protège le client. Ce document formalise la mission confiée au courtier, précise les honoraires et leur mode de calcul, définit la durée du mandat et encadre les conditions de rémunération. Un courtier qui refuse de signer un mandat écrit ou qui présente des honoraires flous ne respecte pas le cadre réglementaire et doit être écarté.
La rémunération du courtier repose généralement sur une commission de succès versée par la banque qui accorde le prêt, complétée parfois par des honoraires facturés au client. La transparence de cette rémunération conditionne la confiance : le courtier doit indiquer clairement, dès le premier rendez-vous, si le client devra payer des honoraires et selon quel montant ou pourcentage. Mon Financement Pro communique être rémunéré au succès, ce qui signifie que le porteur de projet ne paie des honoraires que si le financement est effectivement obtenu. Cette structure de rémunération aligne les intérêts du courtier et du client sur l’objectif d’acceptation bancaire.
Les bénéfices concrets du passage par un courtier incluent le gain de temps, la structuration du dossier et la mise en concurrence des établissements. Un entrepreneur qui sollicite directement plusieurs banques doit prendre rendez-vous, préparer chaque présentation et négocier seul les conditions. Un courtier centralise ces démarches, cible les établissements compatibles avec le projet et défend le dossier auprès de plusieurs banques simultanément. Cette mise en concurrence génère parfois des conditions de financement plus favorables que celles obtenues en direct.
La structuration du dossier constitue un second avantage. Le courtier identifie les faiblesses du prévisionnel, propose des ajustements du plan de financement et oriente le porteur vers des solutions de financement complémentaires comme le prêt d’honneur ou le crédit-bail. Cette expertise technique réduit le risque de refus lié à une présentation inadaptée ou à un dossier incomplet.
Mon Financement Pro affiche une note de 4,9 sur 5 étoiles basée sur 44 avis, selon les informations communiquées par la marque. Cette notation reflète la perception des clients ayant utilisé le service, mais ne constitue pas une garantie d’acceptation bancaire : chaque projet reste évalué selon ses propres caractéristiques et les critères spécifiques des établissements prêteurs.
La présence locale dans le 8ème arrondissement facilite la compréhension des spécificités du marché parisien. Un courtier implanté dans le secteur connaît les dynamiques immobilières du quartier, les prix de référence des fonds de commerce et les politiques commerciales des banques parisiennes. Cette connaissance du terrain évite les erreurs de ciblage qui coûtent du temps et retardent l’opération.
Vérifier l’immatriculation d’un courtier : consulter le registre ORIAS en ligne permet de confirmer que l’intermédiaire est bien immatriculé et autorisé à exercer l’activité de courtage en opérations de banque. Cette vérification préalable protège contre les intermédiaires non réglementés ou radiés.
Passez à l’action : préparez votre demande de prêt professionnel
La préparation d’une demande de prêt professionnel exige une méthodologie rigoureuse et un calendrier maîtrisé. Les porteurs de projet qui structurent leur démarche en amont réduisent les délais d’obtention et augmentent leurs chances d’acceptation. Plusieurs actions concrètes permettent de lancer efficacement la recherche de financement.
La première étape consiste à vérifier l’état de préparation du dossier avant toute sollicitation bancaire. Une checklist permet de s’assurer que tous les éléments attendus sont réunis et cohérents entre eux.
- Plan de financement détaillé :
Toutes les lignes de besoins et de ressources sont justifiées par des devis, compromis ou références de marché vérifiables.
- Prévisionnel financier sur trois ans :
Les hypothèses de chiffre d’affaires reposent sur des données sectorielles ou locales documentées, les charges sont cohérentes avec l’activité, la trésorerie mensuelle est projetée.
- Pièces justificatives complètes :
Business plan rédigé, trois dernières déclarations fiscales personnelles, relevés bancaires des trois derniers mois, compromis de vente ou contrat de cession, bail commercial, devis des travaux et équipements.
- Garanties identifiées :
Nature des garanties mobilisables (hypothèque, nantissement, caution personnelle, société de garantie) et montants couverts.
- Expérience sectorielle valorisée :
CV professionnel, attestations d’employeurs, formations spécialisées ou accompagnement par un réseau reconnu.
La simulation en ligne offre une première estimation de faisabilité sans engagement. Cet outil permet de tester différentes hypothèses de montant, de durée et d’apport personnel pour identifier la structure de financement la plus adaptée au projet. Cette étape préliminaire aide à calibrer la demande avant le premier rendez-vous bancaire.
Le ciblage des banques compatibles avec le profil du projet évite les refus automatiques liés à une politique commerciale inadaptée. Certaines banques privilégient les reprises de fonds de commerce établis, d’autres acceptent les créations d’activité ou les professions libérales. Un courtier local maîtrise ces spécificités et cible directement les établissements pertinents, ce qui accélère le processus.
La prise de rendez-vous avec un professionnel du financement permet de valider la cohérence du dossier avant toute sollicitation bancaire. Cet échange identifie les faiblesses du prévisionnel, propose des solutions de financement complémentaires et ajuste le plan de financement si nécessaire. Cette phase de préparation réduit considérablement le risque de refus lié à une présentation inadaptée.
Pour les projets localisés dans le 8ème arrondissement ou en Île-de-France, les solutions de financement adaptées au contexte parisien combinent généralement plusieurs dispositifs : prêt bancaire principal, prêt d’honneur, crédit-bail et, selon les cas, aides publiques sectorielles. Cette ingénierie financière optimise la structure de financement et préserve la capacité de trésorerie de l’entreprise au démarrage.
Quel montant d’apport personnel faut-il prévoir pour obtenir un prêt professionnel à Paris ?
Le montant d’apport personnel dépend du type de projet, du montant total du financement et du profil du porteur. Un apport de 20 à 30 % du montant total constitue une référence courante, mais un apport plus modeste peut être compensé par un prêt d’honneur, des garanties solides ou une expérience sectorielle reconnue. Les banques évaluent davantage la cohérence globale du dossier que le seul montant de l’apport.
Combien de temps faut-il pour obtenir un prêt professionnel à Paris ?
Le délai d’obtention d’un prêt professionnel varie généralement entre quatre et huit semaines à partir du dépôt d’un dossier complet. Ce délai inclut l’analyse bancaire, l’instruction par le comité de crédit et l’édition de l’offre de prêt. Un dossier incomplet ou nécessitant des ajustements prolonge ce délai, d’où l’importance d’une préparation rigoureuse en amont.
Peut-on obtenir un prêt professionnel sans apport personnel ?
Un prêt professionnel sans apport personnel reste possible dans certaines situations, notamment lorsque le porteur dispose d’une expérience sectorielle solide, de garanties importantes ou d’un prêt d’honneur qui renforce son engagement. Les banques examinent alors la cohérence du prévisionnel et la capacité de remboursement avec une vigilance accrue. Cette configuration concerne principalement les reprises de fonds de commerce rentables avec un historique vérifiable.
Quelles sont les garanties exigées par les banques pour un prêt professionnel à Paris ?
Les garanties courantes incluent l’hypothèque des murs professionnels, le nantissement du fonds de commerce, la caution personnelle du dirigeant et le recours à une société de garantie comme Bpifrance. Le choix de la garantie dépend de la nature de l’actif financé, du montant du prêt et du profil de risque perçu par l’établissement. Certaines banques acceptent des garanties alternatives ou partielles pour les petits montants.
Comment choisir entre financement bancaire classique et solutions alternatives ?
Le choix entre financement bancaire classique et solutions alternatives dépend du type de projet, du montant nécessaire et de la capacité d’endettement disponible. Le prêt bancaire convient aux montants importants et aux financements de long terme, tandis que le crédit-bail s’adapte aux équipements ou locaux, l’affacturage au besoin en fonds de roulement et le crowdfunding aux projets à forte visibilité. Combiner plusieurs solutions optimise souvent la structure de financement.
Un refus bancaire est-il définitif ?
Un refus bancaire n’est jamais définitif pour l’ensemble des établissements. Chaque banque applique ses propres critères et politiques commerciales : un projet refusé par un établissement peut être accepté par un autre. La restructuration du dossier, l’ajout de garanties ou l’intégration de solutions de financement complémentaires permet souvent de représenter le projet avec succès, soit auprès de la même banque après ajustement, soit auprès d’un établissement différent.